O que mudou
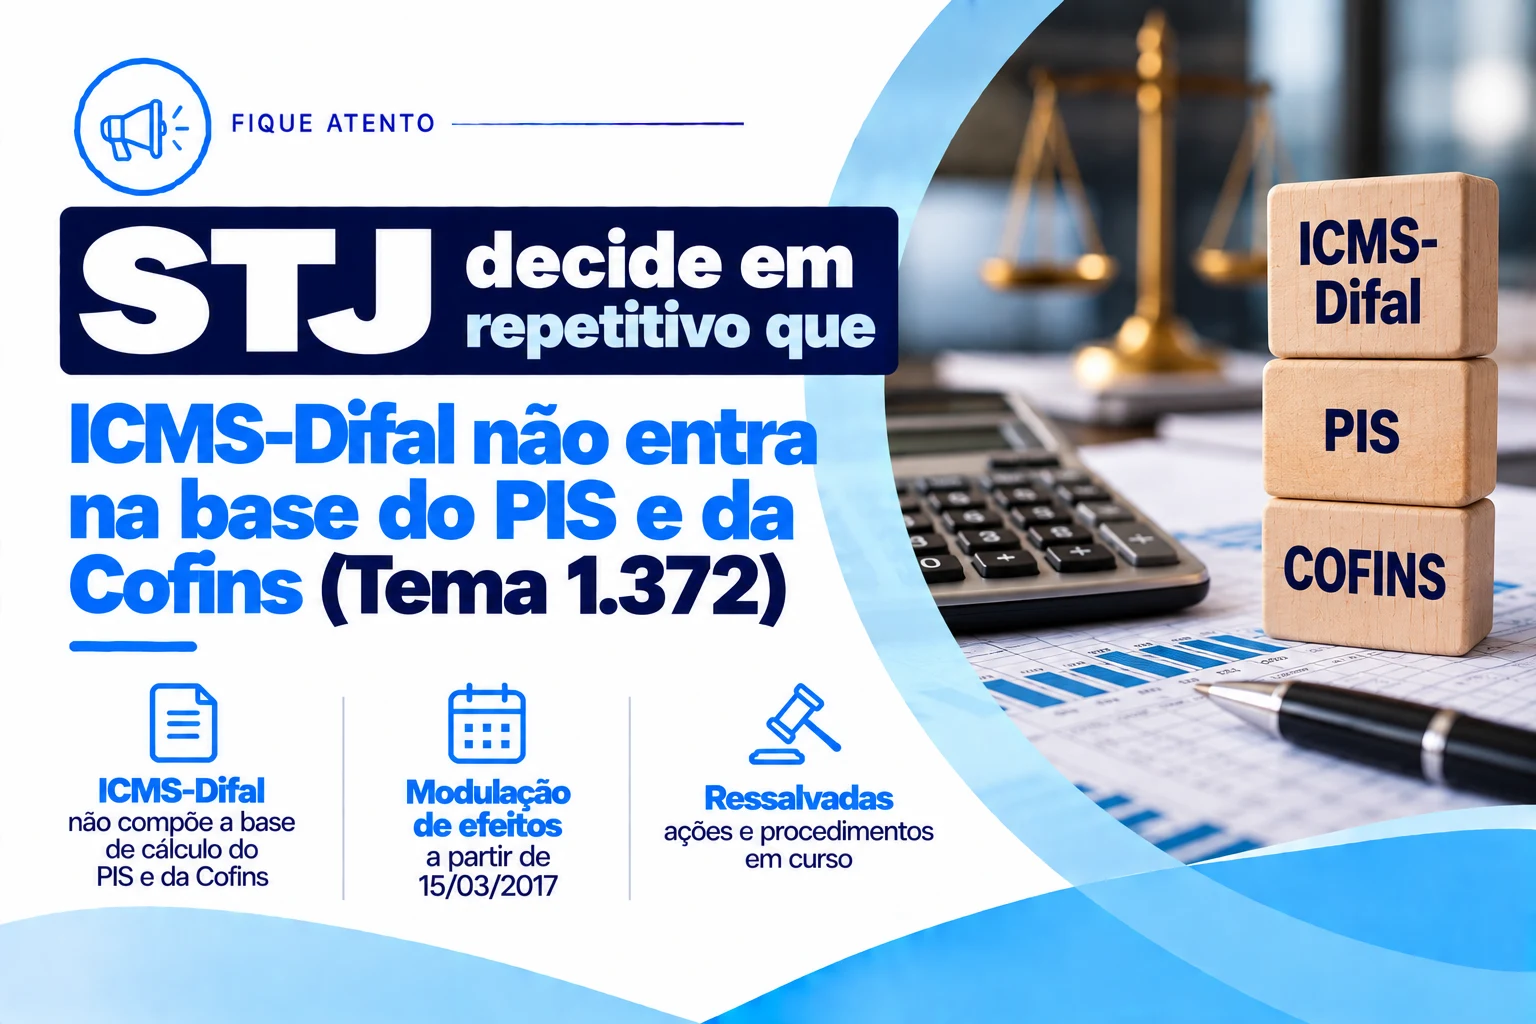
A Primeira Seção do STJ fixou, em recursos repetitivos (Tema 1.372), a tese de que o Diferencial de Alíquotas do ICMS (ICMS-Difal) não compõe a base de cálculo do PIS e da Cofins. Com o julgamento, voltam a tramitar os recursos suspensos e o precedente passa a ser de observância obrigatória (art. 927, III, do CPC).
O relator, ministro Gurgel de Faria, explicou que o Difal não altera a natureza do imposto: é o próprio ICMS calculado de modo distinto para equilibrar a arrecadação entre estados de origem e destino. A Seção aplicou ao Difal o raciocínio do Tema 69 do STF (ICMS fora da base do PIS/Cofins) e do Tema 1.125 do STJ (ICMS-ST), por entender que os valores não configuram faturamento nem ingressam no patrimônio do contribuinte.
O colegiado modulou os efeitos a partir de 15 de março de 2017, data do Tema 69 do STF, ressalvadas as ações judiciais e procedimentos administrativos já em curso naquela data. Os processos citados são o REsp 2.174.178, o REsp 2.181.166 e o REsp 2.191.532.
Quem é afetado
Empresas que fazem vendas interestaduais para consumidores finais não contribuintes do ICMS, como comércio eletrônico e varejistas, que apuram PIS e Cofins, e escritórios contábeis que acompanham essa apuração.
Impactos práticos
A tese em repetitivo traz previsibilidade e pode reduzir a carga de PIS/Cofins para empresas com volume relevante de vendas interestaduais a consumidor final. A modulação a partir de 15/03/2017 e a ressalva para ações em curso definem quais períodos podem ser discutidos, respeitada a prescrição.
O que fazer agora
Identifique clientes que recolhem ICMS-Difal em vendas interestaduais a consumidor final não contribuinte. Levante valores incluídos na base do PIS/Cofins, simule o impacto da exclusão e avalie com o jurídico a estratégia para períodos passados considerando a modulação e a prescrição.