O que mudou
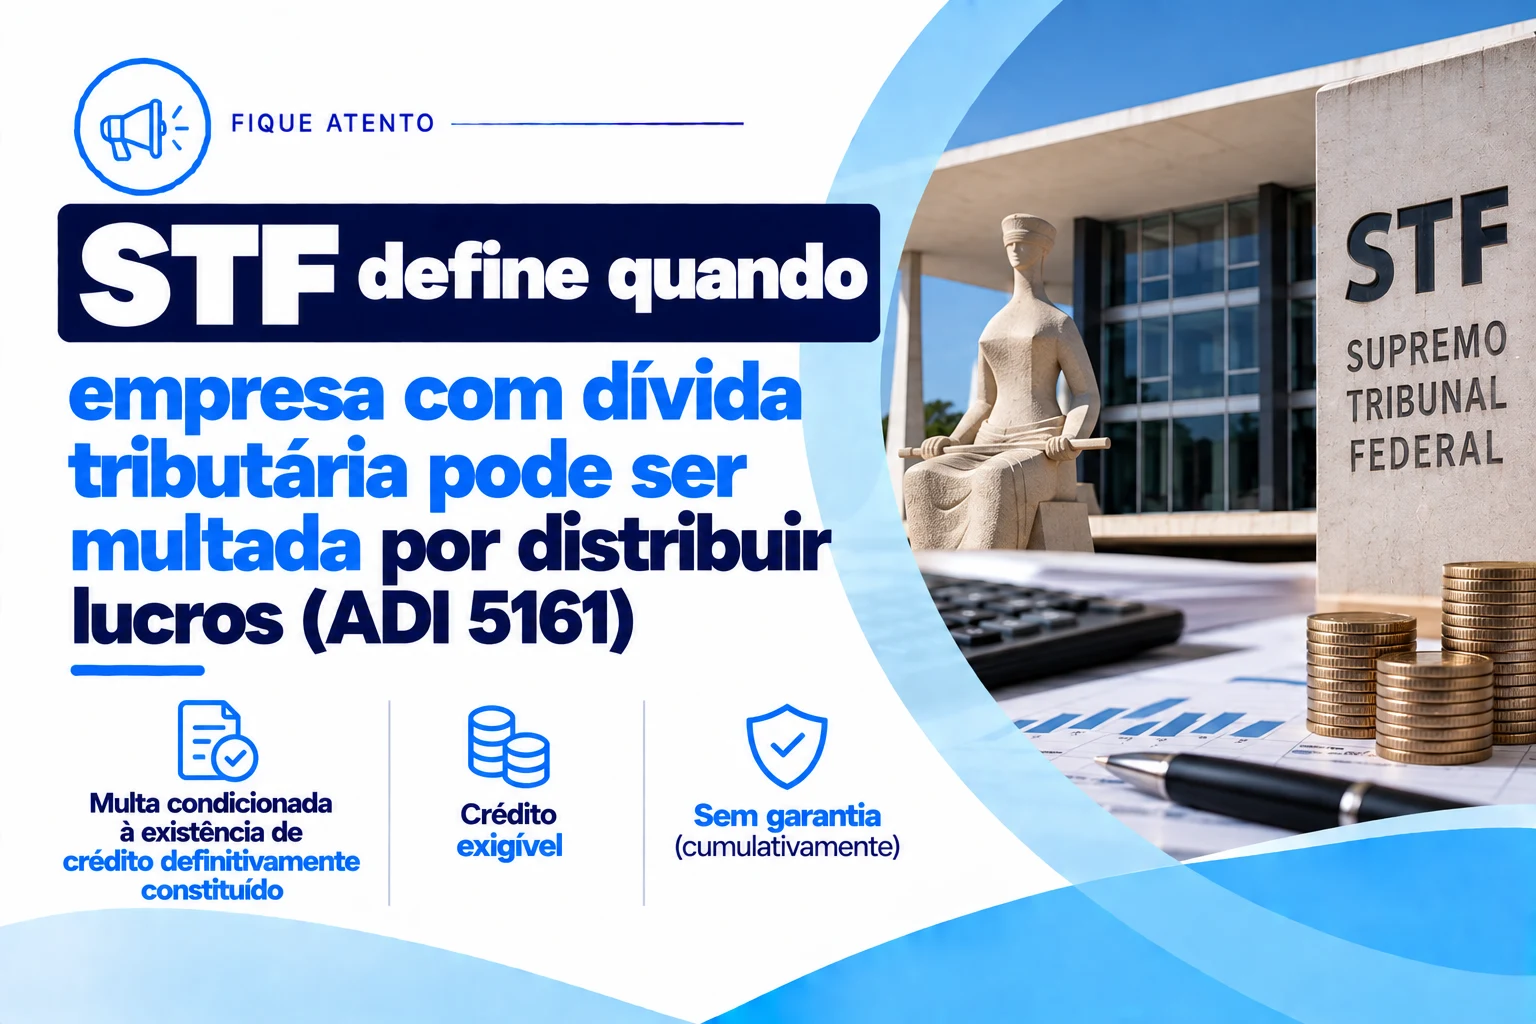
O Plenário do STF concluiu em 30 de setembro de 2026 o julgamento da ADI 5161, sobre a multa aplicada a empresas que distribuem bonificações ou participação nos lucros com débitos tributários (art. 32 da Lei nº 4.357/1964 e art. 52 da Lei nº 8.212/1991). Por maioria, a Corte manteve as normas, mas condicionou a penalidade à situação jurídica do crédito tributário e à existência de garantia.
Prevaleceu o entendimento do ministro Cristiano Zanin: a multa só incide quando, cumulativamente, o crédito tributário estiver definitivamente constituído e inscrito em dívida ativa da União; a exigibilidade não estiver suspensa por nenhuma causa do art. 151 do CTN; e o débito não estiver garantido por nenhuma modalidade do art. 9º da Lei de Execução Fiscal. O ministro também afastou a multa com base apenas em registro contábil de contribuições ainda não recolhidas.
Ficaram vencidos o relator, ministro Luís Roberto Barroso (aposentado), e o ministro Nunes Marques, que adotavam outro critério, e os ministros Cármen Lúcia e Flávio Dino, que validavam as normas integralmente.
Quem é afetado
Empresas com débitos com a União ou com a seguridade social que distribuem lucros, dividendos ou bonificações a sócios, ou participação nos lucros a administradores. Contadores responsáveis pela apuração e distribuição de resultados.
Impactos práticos
Débitos ainda em discussão administrativa, com exigibilidade suspensa (parcelamento, depósito) ou garantidos em execução fiscal não autorizam a multa. Débitos inscritos, exigíveis e sem garantia continuam sujeitos à penalidade. Autuações que não observaram os três requisitos podem ser questionadas.
O que fazer agora
Inclua na rotina de fechamento uma checagem da situação fiscal federal do cliente antes de qualquer distribuição de lucros: verifique inscrição em dívida ativa, suspensão de exigibilidade e garantia. Revise autuações já recebidas por essa multa à luz da tese fixada pelo STF.