O que mudou
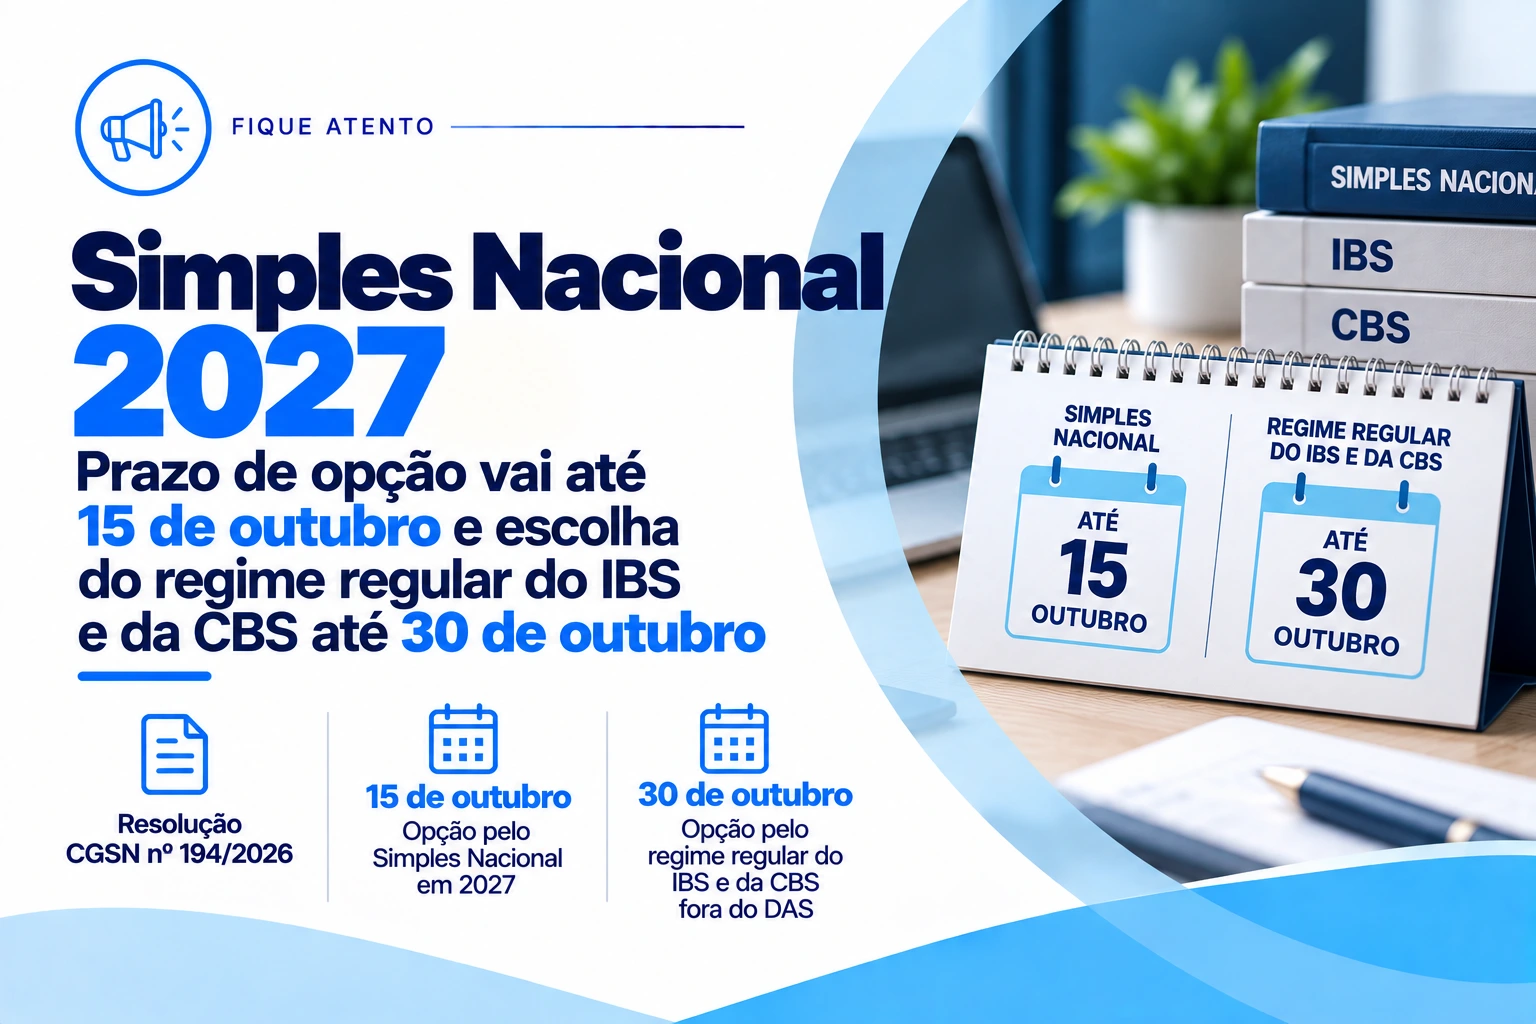
O CGSN publicou a Resolução CGSN nº 194, de 25 de setembro de 2026, alterando a Resolução CGSN nº 186/2026 e ampliando os prazos relacionados às opções para o ano-calendário de 2027. A empresa que deseja entrar ou retornar ao Simples em 2027 agora tem até 15 de outubro de 2026 para solicitar, e não mais até 30 de setembro.
A empresa optante que quiser recolher o IBS e a CBS pelo regime regular, fora do DAS, no primeiro semestre de 2027, tem até 30 de outubro de 2026 para exercer essa opção no Portal do Simples Nacional. Se o pedido de opção pelo Simples for indeferido por débitos ou pendências, a regularização pode ser feita até 30 de outubro, prazo único para todos, independentemente da data de ciência do indeferimento.
As duas opções podem ser canceladas pelo contribuinte, de forma irretratável, entre 3 de novembro e 20 de dezembro de 2026. Segundo a Receita Federal, o ajuste foi feito após diálogo com o Sebrae e o CFC, e o ADE CORAT nº 79/2026 já retirou a opção pelo Simples da agenda de 30 de setembro, incluindo-a em 15 de outubro.
Quem é afetado
Microempresas e empresas de pequeno porte que pretendem ingressar ou retornar ao Simples em 2027, empresas já optantes que avaliam o regime regular do IBS e da CBS, empresas com opção indeferida e os escritórios contábeis responsáveis por essas solicitações.
Impactos práticos
São duas decisões diferentes que não podem ser confundidas: a primeira define se a empresa estará no Simples em 2027 (até 15/10); a segunda, só para quem já é optante, define a forma de recolhimento do IBS e da CBS (até 30/10). Calendários internos com a data de 30 de setembro precisam ser corrigidos.
O que fazer agora
Conclua até 15 de outubro as solicitações de opção pelo Simples para 2027. Acompanhe pedidos indeferidos e regularize pendências até 30 de outubro. Com clientes já optantes, decida até 30 de outubro se o IBS e a CBS serão recolhidos pelo regime regular no primeiro semestre de 2027 e atualize a agenda interna com base no ADE CORAT nº 79/2026.