O que mudou
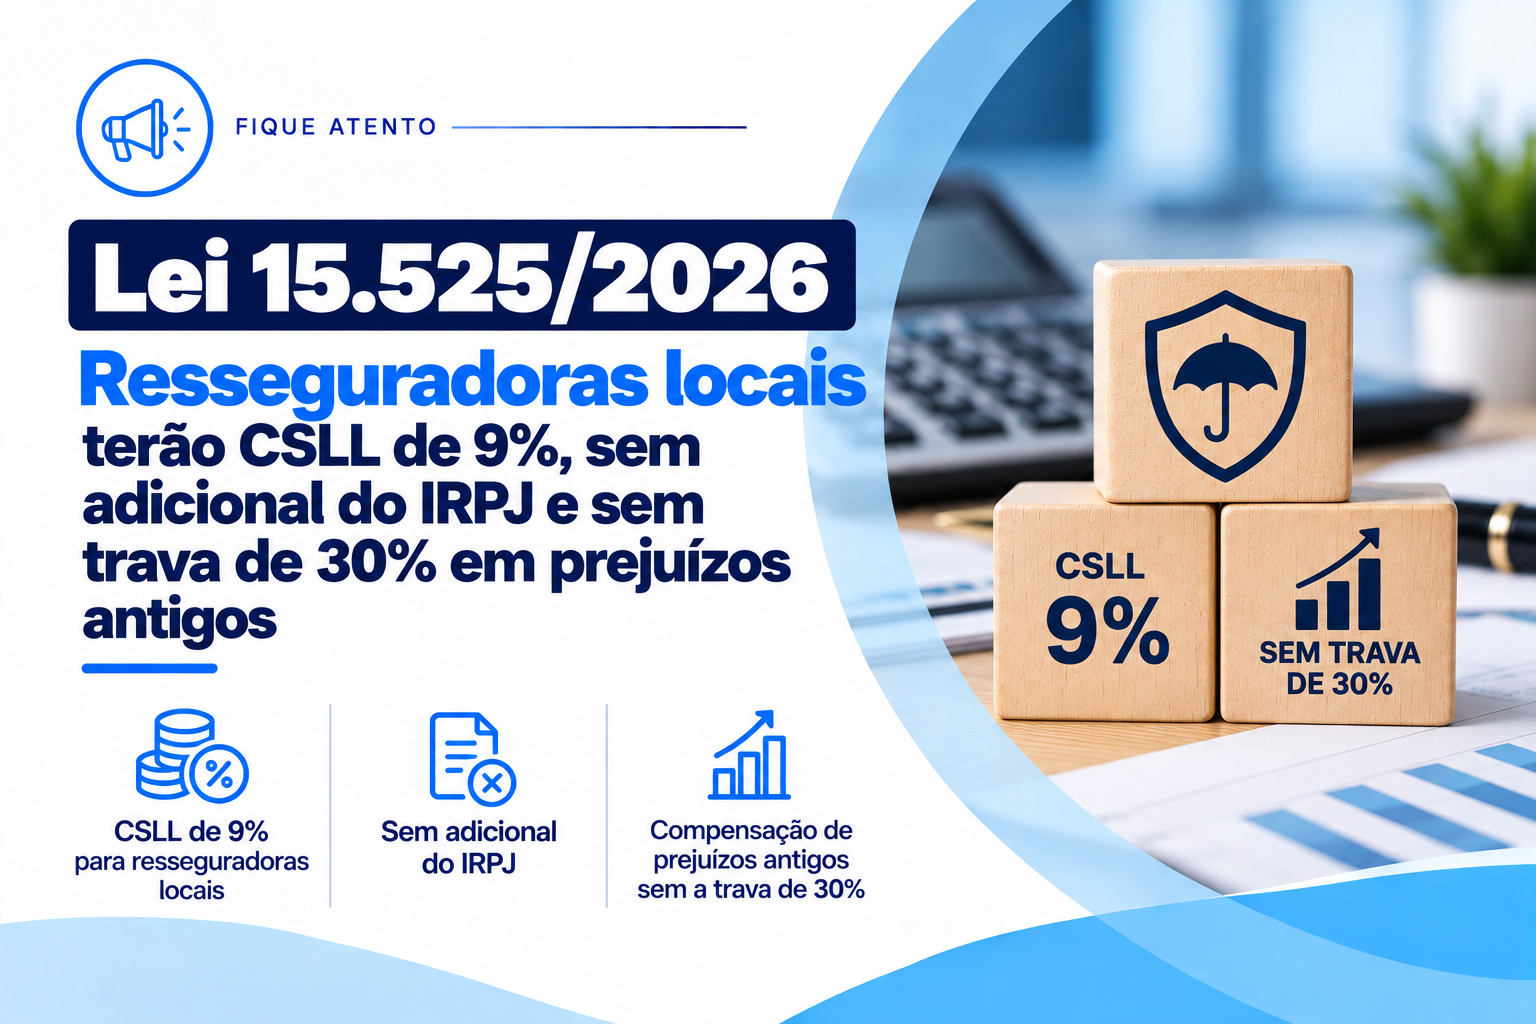
Foi publicada no Diário Oficial da União de 29 de setembro de 2026 a Lei nº 15.525, de 28 de setembro de 2026, que muda a tributação das sociedades resseguradoras locais. A norma fixa em 9% a alíquota da CSLL dessas empresas, afasta a incidência do adicional do IRPJ e cria uma regra especial para compensação de prejuízos fiscais e bases negativas.
A lei altera o art. 3º da Lei nº 7.689/1988 para prever a alíquota de 9% às sociedades resseguradoras locais definidas no art. 4º, inciso I, da Lei Complementar nº 126/2007, e acrescenta dispositivos às Leis nº 9.249/1995 e 9.430/1996 para afastar o adicional do IRPJ dessas empresas. O art. 5º também afasta a trava de 30% para compensação de prejuízos fiscais e bases negativas de CSLL não compensados em 3 anos, inclusive os apurados antes da publicação da lei.
A norma entrou em vigor na data da publicação, mas seus efeitos são escalonados: a nova alíquota da CSLL e a regra de compensação valem a partir de 1º de janeiro de 2027, e o afastamento do adicional do IRPJ, a partir de 1º de janeiro de 2030.
Quem é afetado
A mudança é restrita às sociedades resseguradoras locais definidas pela Lei Complementar nº 126/2007. Escritórios e consultorias que atendem empresas do setor de seguros e resseguros devem avaliar se algum cliente se enquadra no conceito legal.
Impactos práticos
Para as resseguradoras locais, a redução da CSLL a partir de 2027 diminui a carga sobre o lucro, e o fim da trava de 30% permite aproveitar mais rapidamente prejuízos acumulados. O afastamento do adicional do IRPJ só produz efeitos em 2030 e deve entrar no planejamento de longo prazo.
O que fazer agora
Verifique se algum cliente é sociedade resseguradora local. Em caso positivo, revise as projeções de IRPJ e CSLL para 2027, levante o estoque de prejuízos fiscais e bases negativas com mais de 3 anos e registre no planejamento a mudança no adicional do IRPJ a partir de 2030.