O que mudou
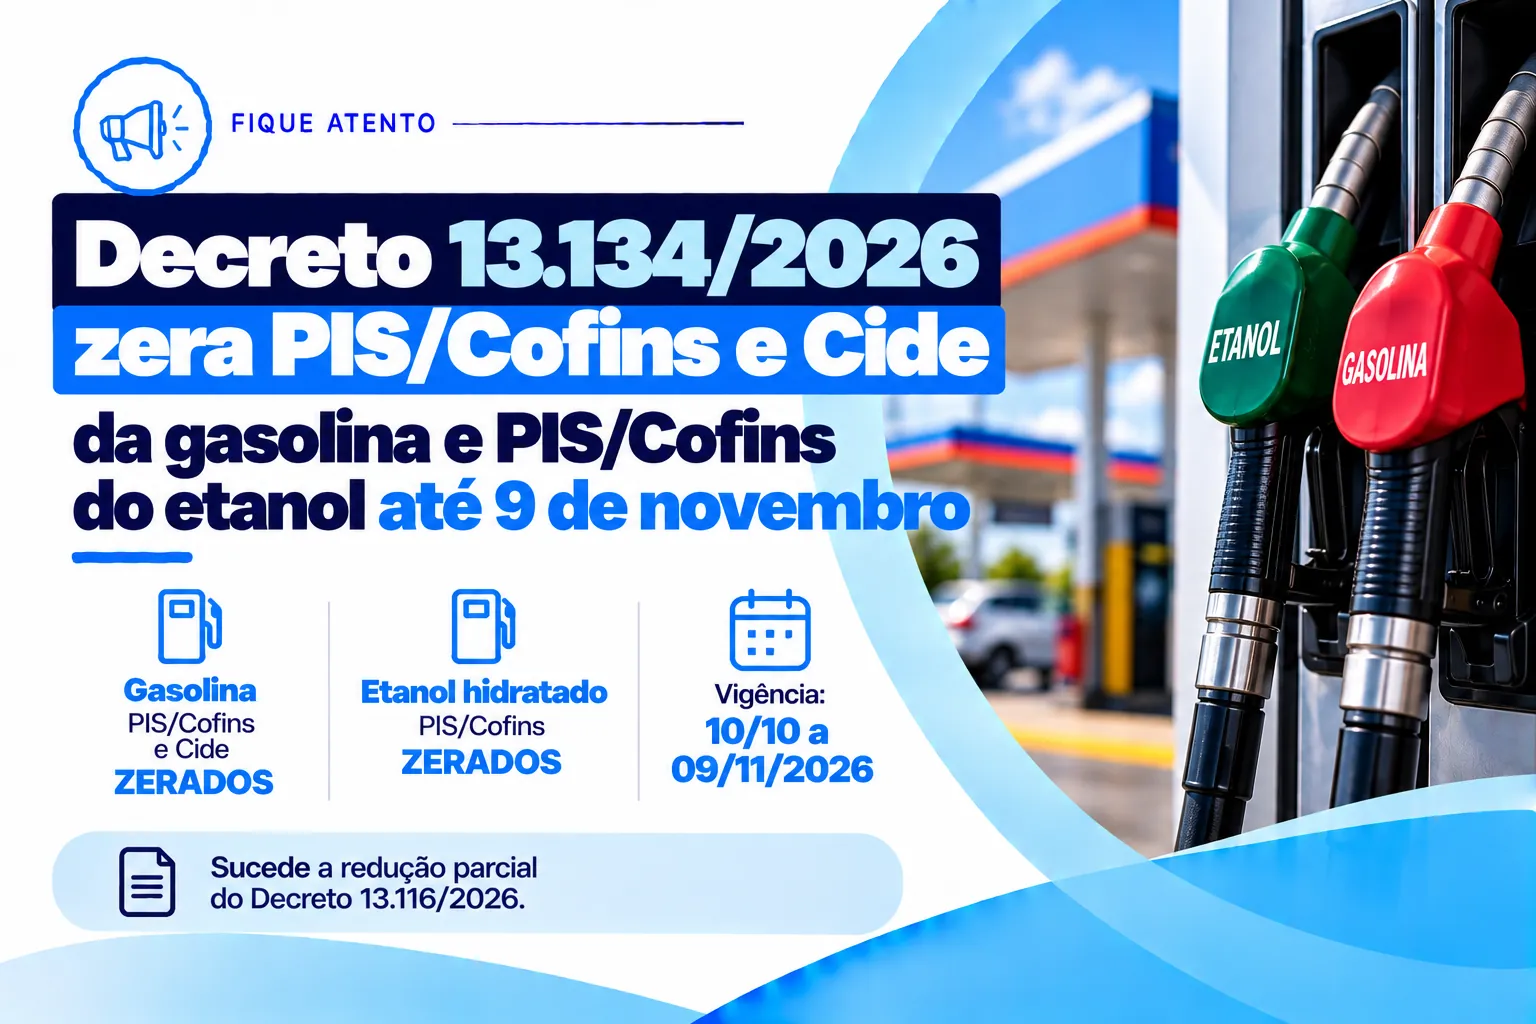
O governo federal publicou em 9 de outubro de 2026, em edição extra do Diário Oficial da União, o Decreto nº 13.134/2026, que reduz a zero as alíquotas de PIS/Pasep e Cofins incidentes sobre a gasolina e suas correntes, exceto a gasolina de aviação, e sobre o etanol hidratado combustível. A medida vale de 10 de outubro a 9 de novembro de 2026.
No mesmo período, a Cide Combustíveis sobre a gasolina também fica zerada. O decreto ainda cria uma subvenção econômica extraordinária para produtores e cooperativas de etanol hidratado, com o objetivo declarado de manter a diferenciação competitiva em favor do biocombustível.
A norma sucede o período de redução parcial que vigorou entre 10 de setembro e 9 de outubro, previsto no Decreto nº 13.116/2026, e entrou em vigor na data da publicação.
Até 9 de outubro, a gasolina tinha um coeficiente de redução de 0,7981 sobre as alíquotas de PIS/Pasep e Cofins, o que resultava em R$ 28,49 e R$ 131,51 por metro cúbico, respectivamente. A partir de 10 de outubro, o coeficiente passou a ser de um inteiro, e as alíquotas foram reduzidas a R$ 0,00 por metro cúbico.
Para o etanol hidratado combustível, o decreto fixou também o coeficiente de um inteiro sobre as alíquotas previstas no art. 5º, § 4º, da Lei nº 9.718/1998, com resultado igualmente zerado no período.
Na Cide, o Decreto nº 5.060/2004 passou a prever o valor de R$ 100,00 por metro cúbico de gasolina, com um novo artigo que reduz essa alíquota específica a zero de 10 de outubro a 9 de novembro de 2026.
Por fim, o Decreto nº 13.119/2026 ganhou um dispositivo que institui subvenção de R$ 0,4280 por litro de etanol hidratado, paga a produtores e cooperativas de produtores de biocombustíveis destinados ao consumo final, válida no mesmo intervalo. O texto permite que o Ministro da Fazenda prorrogue, interrompa ou altere o valor da subvenção, respeitado aviso prévio de cinco dias aos beneficiários habilitados.
Quem é afetado
São afetados diretamente produtores, importadores e distribuidoras de gasolina e de etanol hidratado, que são contribuintes do PIS/Pasep e da Cofins nesse regime de alíquotas específicas por volume, e os contribuintes da Cide Combustíveis. Produtores e cooperativas de etanol hidratado são os destinatários da subvenção.
Indiretamente, postos revendedores, transportadoras e empresas com frota própria acompanham o efeito da medida na formação de preços.
Impactos práticos
Para escritórios contábeis que atendem empresas do setor de combustíveis, o principal impacto é na parametrização fiscal. As operações realizadas entre 10 de outubro e 9 de novembro devem refletir as alíquotas zeradas, enquanto as operações até 9 de outubro seguem a regra anterior. Isso exige atenção à data de cada operação na apuração mensal de outubro, que terá dois regimes no mesmo mês.
A EFD-Contribuições e os documentos fiscais precisam estar coerentes com os períodos de vigência. Erros de parametrização podem gerar recolhimento indevido ou, no sentido inverso, autuação por recolhimento a menor quando a redução terminar.
Outro ponto de atenção é a transitoriedade. O decreto fixa data final em 9 de novembro de 2026, e a subvenção ao etanol pode ser alterada por ato do Ministro da Fazenda. O planejamento de preços e de caixa das empresas deve considerar a possibilidade de retorno das alíquotas cheias ou de nova prorrogação.
Para as distribuidoras, a mudança de alíquota no meio do mês também afeta controles de estoque e a conferência de notas de entrada e saída, que precisam ser cruzadas com as datas de cada período.
O que fazer agora
Revise imediatamente o cadastro de produtos e as regras fiscais dos clientes do setor, aplicando alíquota zero de PIS/Cofins para gasolina e etanol hidratado e Cide zero para gasolina nas operações de 10 de outubro a 9 de novembro de 2026.
Separe na apuração de outubro as operações anteriores e posteriores a 10 de outubro e confira a escrituração na EFD-Contribuições.
Produtores e cooperativas de etanol devem verificar os requisitos de habilitação para a subvenção junto à ANP, órgão em cuja dotação correm as despesas.
Por fim, programe uma revisão para o início de novembro, a fim de acompanhar eventual prorrogação ou o retorno das alíquotas anteriores a partir de 10 de novembro.